投資?理財?
看過我文章、影片或是在一些投資群的朋友,可能或多或少知道我的投資領域包括了股票、期貨、選擇權、加密貨幣;台幣、美金、人民幣、加密貨幣等。
每個投資圈都有固定的主題和交易策略,但本期想跳脫個別金融商品的界限,提升到交易者個人人生財富管理的層次來聊聊投資的選擇。
1.人生收入曲線
我們可以這樣計算人生的財富積累過程:從開始工作到退休,擁有固定主動收入的階段大約持續30至40年。在這段時間內,人們主要依靠工資等主動收入來積累資本。退休之後,則轉向依賴退休金、投資收益等被動收入。整個人生的財富曲線可以劃分為以下幾個階段:
- 前10年:穩定初始資本的階段,以積累基礎儲蓄為主,通常財務規劃較保守,專注於穩定收入來源。
- 10~20年:職業生涯的上升期,收入增長明顯,資產逐漸穩固,並逐步嘗試分散資產配置,探索投資機會,如股票、基金等。
- 20~30年:具備較高風險承受能力的階段,投資風格日漸成熟,有部分多餘資金可參與更高風險但高回報的投資,例如創業投資或海外市場佈局。
- 30~40年:重視穩定收益的階段,開始將資產配置傾向於低風險、穩定現金流的投資,例如固定收益產品或長期分紅股。
- 40年以後:依賴被動收入生活,包括養老金、年金、股票分紅及其他投資收益。此階段重點在於資產保值、風險管理及現金流規劃。

以上的人生收入階段有人進度較快,有人則逐步瑞金推進。而隨著主動收入的增長和投資經歷的積累,人們對被動收入的需求逐漸增加,考量因素也越來越細化。資產分佈的多元化不僅要關注投資收益率,還需要深入思考風險控制、現金流穩定性、資產的變現能力以及各類資產的相關性。
2.投資?or 理財?
一般人對於理財的迷思是:理財不就是投資嗎?做做股票、買買ETF、再加點美債或是美元投資型保單不就完事了?是沒錯,每個人的需求、收入狀態、家庭環境、研究時間、專業知識、信息消化能力都不同,別人的選擇不一定適合你我。
每個國家對於金融商品的金融監管都是逐漸放鬆,從一開始的股票、ETF、期貨、選擇權,到境外投資、加密貨幣。幾十年前或許只有股票,現在甚至出現了十幾年前難以料想到的加密貨幣,個人資產能夠配置的金融商品越來越多,可滿足不同投資者不同的理財需求。
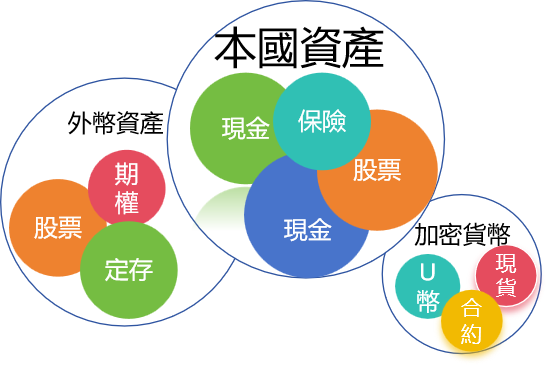
從個人財富的全局觀點佈置資產。可以把個人的全部資產當成是一個宇宙空間Universe,每個金融商品的投資當成是這個宇宙空間裡的原子atom。妥善配置不同的金融資產可降低個人財富的波動率,滿足對流動性與投資回報率的需求。
3.投資的必然性與偶然性
在資產裡配置什麼金融商品除了考慮自身需求之外,比較現實的因素是投資的偶然性與必然性。絕大多少的投資人接觸的第一個金融商品通常是股票,包括投資理論、信息來源、分析基礎,都造就了股票成為一般投資人的首選金融商品,這是投資的必然性。而有些人偶然機會下接觸了期貨選擇權、投資性保單、外匯槓桿、外幣投資、加密貨幣,這些金融商品的交易者較少,通常是某個機緣下開始學習入門,這是則是偶然性。
絕大部分的交易者會停留在股票市場,聽著收音機、看著電視以及金融理財雜誌上關於的股市分析,了解商業股市與今天盤面的走勢、以及明天或是近期會發生的金融大事。由於市場上有較多的券商、投顧、財金網紅的傳播消息,巨大的傳播效果聚集了各國最多的個人投資者。
然而,接觸股票市場的必然性,以及接觸其他金融商品的偶然性,其實與這個金融商品是否適合你並無直接關係,就跟找對象、相親一樣,初戀並不一定是最適合你的,你不必跟一個只願跟你曖昧沒給你實際承諾(收益)的金融商品共度餘生。在這個金融開放的年代,你有選擇的自由,這個對象(金融商品)合不來那就換下一個,真不必對它癡情一輩子,或許下一個對象(金融商品)也不合你胃口,沒關係,你還有很多可以選。多試試就有更多的機會找到合適你的金融商品,有些人專攻某個金融商品苦無成績,真心建議換個金融商品試試。
在這順便聊聊我個人的資產管理經驗,外幣投資是我最近10年來的逐步建立的倉位,2021年台幣兌美元匯率跌到1:28創下這20多年低點時,我陸陸續續換幣買了幾張的美元儲蓄險,當初是為了透過外幣資產降低個人資產之間相關性以及提升固定收益,那時候美元利率幾乎低到0%,現在美元利率已經超過5%。


另外22年3月也將7位數的人民幣資產在6.8的匯率區間低點轉置成美元資產,目前是匯率、利率兩頭賺。


從個人資產的長期佈局來看,選擇美元是個人資產的佈局,目前的5%以上的高利率則是意外收穫。資產佈局短期看的是預測,長期看的是資產佈局,隨著理財佈局時間的拉長,個人財富的積累以及資產佈局的投資效益會越來越明顯,無論展現在投資的回報或是穩定度上。

4.風險的謬思
西方有句名言:「唯劑量成毒藥(拉丁語:sola dosis facit venenum)」,中文或許可以翻譯成:「拋開劑量談毒性就是耍流氓」。類似的邏輯也適用於投資:如果不考慮資產配置的比重,只談個別金融資產的風險性,無疑是對投資人的誤導。
舉個例子,一筆 100 萬投資於每天漲跌 10% 的股票,與一筆 95 萬放在定存、剩餘 5 萬投入槓桿 20 倍且漲跌可高達 100% 的選擇權,哪筆投資風險更高?表面上選擇權似乎更危險,但實際風險的高低卻主要取決於資金配置的比例,而非單一金融商品本身的波動性。
因此,不應因為自己習慣於某些金融商品而掉以輕心,也不必因為聽說某些金融商品風險高而卻步。股票、ETF、期貨、選擇權、境外理財產品、美股、加密貨幣等,都有其適用的場景與策略以及個人風險偏好。這些金融商品對於投資人而已是可選、可不選、也可多選,風險高不代表不適合你,風險低的金融商品也不一定適合你,關鍵在於你是否做好了資產配置和風險管理。
另外有一點常常被人忽略的是個人時間的價值。每個人的時間都是寶貴的,你可以將數十年的精力專注於某一類金融商品,也可以嘗試探索新的交易領域,投入時間磨合交易規則、熟悉風險與收益的特性,這一切取決於你對未來被動收入的時間投資。
5.為何選擇Python程式交易
程式交易對許多投資人來說是一個既陌生又充滿吸引力的工具,但它的本質僅是一種實現交易自動化的手段。而 Python,正是目前最適合用於程式交易的語言之一。
目前,股票、期貨、選擇權、美股、外匯、加密貨幣等市場都提供了免費的 API(Application Programming Interface)接口,這使得程式交易得以輕鬆實現自動化交易流程。而 Python因其語法簡單、功能強大,可以快速接通不同金融商品的行情與下單接口。一套交易策略可以快速遷移到不同的市場,無需耗費大量時間重寫代碼或重新適應。

Python 的優勢不僅於此:
- 龐大的社群支援:Python 擁有活躍的開發者社群,遇到問題時幾乎總能找到解決方案。
- 豐富的第三方工具:Python 擁有眾多專門用於程式交易的開源工具,如
ccxt、pandas、backtrader等,可以顯著提升策略開發效率。有些python程式交易更整合了精美的 UI 界面,讓交易者只需專注於策略開發本身即可開發交易策略、策略回測、實盤部署。 - AI 與數據分析的成熟生態:Python 與 AI 的結合,使投資者可以輕鬆應用機器學習和數據分析技術,從而增強策略開發的彈性與創新能力。

回想十幾二十年以前還真沒得選,無論是可選的金融資產,或是每接觸一個新的金融資產需要熟悉新的交易界面,都曾讓我裹足不前。其實人性是懶惰的,深怕學習一套新的交易工具所投入的學習時間或是費用無法回收。

使用 Python 進行程式化交易,可以輕鬆管理多種金融商品,不僅大幅節省策略遷移的時間,還能更高效地優化交易策略。此外,Python 的社群龐大、工具豐富,與成熟的 AI 技術相結合,讓投資者在策略開發上擁有更大的彈性與效率。如果你正在尋求提高交易效率並擴展策略開發能力,那麼學習 Python 是一個明智的選擇。